

Certificación EFA · EFPA España
Planificación de la Jubilación en Alicante
Sabemos que la pensión pública no va a cubrirlo todo. La pregunta es cuánto te faltará, y qué hacer desde hoy para cubrirlo sin ahogar tu economía actual. Eso es exactamente lo que planificamos juntos.
¿Te preocupa no llegar a fin de mes cuando te jubiles?

Servicios
¿Qué es la planificación de la jubilación y en qué consiste?
La planificación de la jubilación es el proceso de calcular cuánto dinero necesitarás para vivir cuando dejes de trabajar, estimar con cuánto contarás realmente entre pensión pública y ahorro, y diseñar un plan para cubrir la diferencia entre ambas cifras. No es contratar un producto: es poner número y fecha a una preocupación difusa. Lo trabajo desde Alicante, con reuniones presenciales o por videollamada, y siempre con la misma premisa: primero el cálculo, después las decisiones.
Eduardo Asensio trabaja desde Alicante, con reuniones presenciales o por videollamada, y siempre con la misma premisa: primero el cálculo, después las decisiones.
Planificar la jubilación se apoya en tres preguntas que conviene responder en este orden. Saltarse la primera es el error más común — y el más caro.
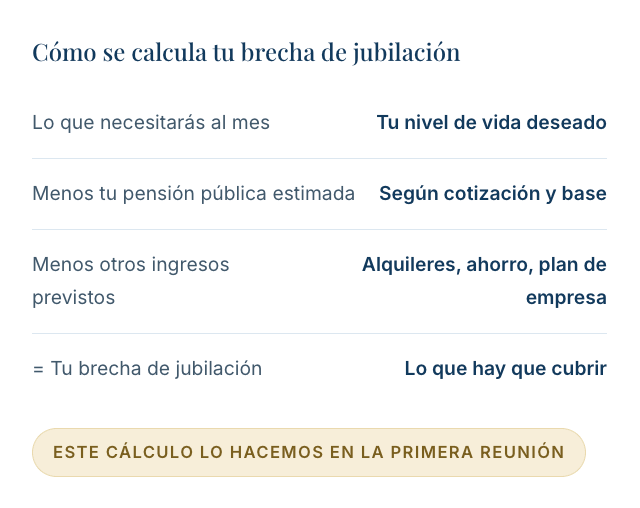
El número que importa
La brecha de jubilación: por qué empezar hoy cuesta menos
El ahorro para la jubilación cubre un plazo muy largo — de media, más de veinte años. Por eso funciona mejor con aportaciones periódicas que con esfuerzos puntuales: son más fáciles de sostener, permiten empezar con cantidades pequeñas y suavizan las oscilaciones del mercado al invertir en distintos momentos.
La consecuencia práctica es sencilla: cada año que retrasas la decisión, el esfuerzo mensual necesario para llegar al mismo objetivo sube. No porque el dinero se pierda, sino porque le queda menos tiempo para trabajar.
Para quién es este servicio
¿Cuándo conviene planificar la jubilación en Alicante?
No hay una edad exacta para empezar: la única regla es que cuanto antes lo hagas, más barato te sale. Si te reconoces aquí, es tu momento.
Mi método para planificar tu jubilación
Sin productos sobre la mesa hasta que tengamos los números claros. Este es el orden que seguimos.
1
Ponemos cifras a tu jubilación
Cuánto necesitarás para mantener tu nivel de vida, con cuánto contarás y cuál es tu brecha real. Salimos de la primera reunión con un número, no con una sensación.
2
Definimos tu capacidad de ahorro real
Cuánto puedes apartar cada mes sin que tu vida de hoy se resienta. Un plan que no puedes sostener no es un plan: es una lista de buenos propósitos.
3
Diseñamos tu estrategia de ahorro sistemático
Aportaciones periódicas invertidas según tu horizonte temporal y tu tolerancia al riesgo, con la fiscalidad de cada decisión explicada antes de tomarla.
4
Revisamos y ajustamos cada año
Cambia tu sueldo, tu familia, la normativa o el mercado — y el plan se adapta. Recibes un informe de seguimiento y nos sentamos a revisarlo al menos una vez al año.
Hablemos claro
Lo que debes tener en cuenta antes de decidir
Planificar la jubilación implica tomar decisiones a muy largo plazo, y eso conlleva incertidumbres que prefiero que conozcas desde el principio. Ninguna estrategia las elimina; una buena estrategia las gestiona.
Tu asesor patrimonial en Alicante
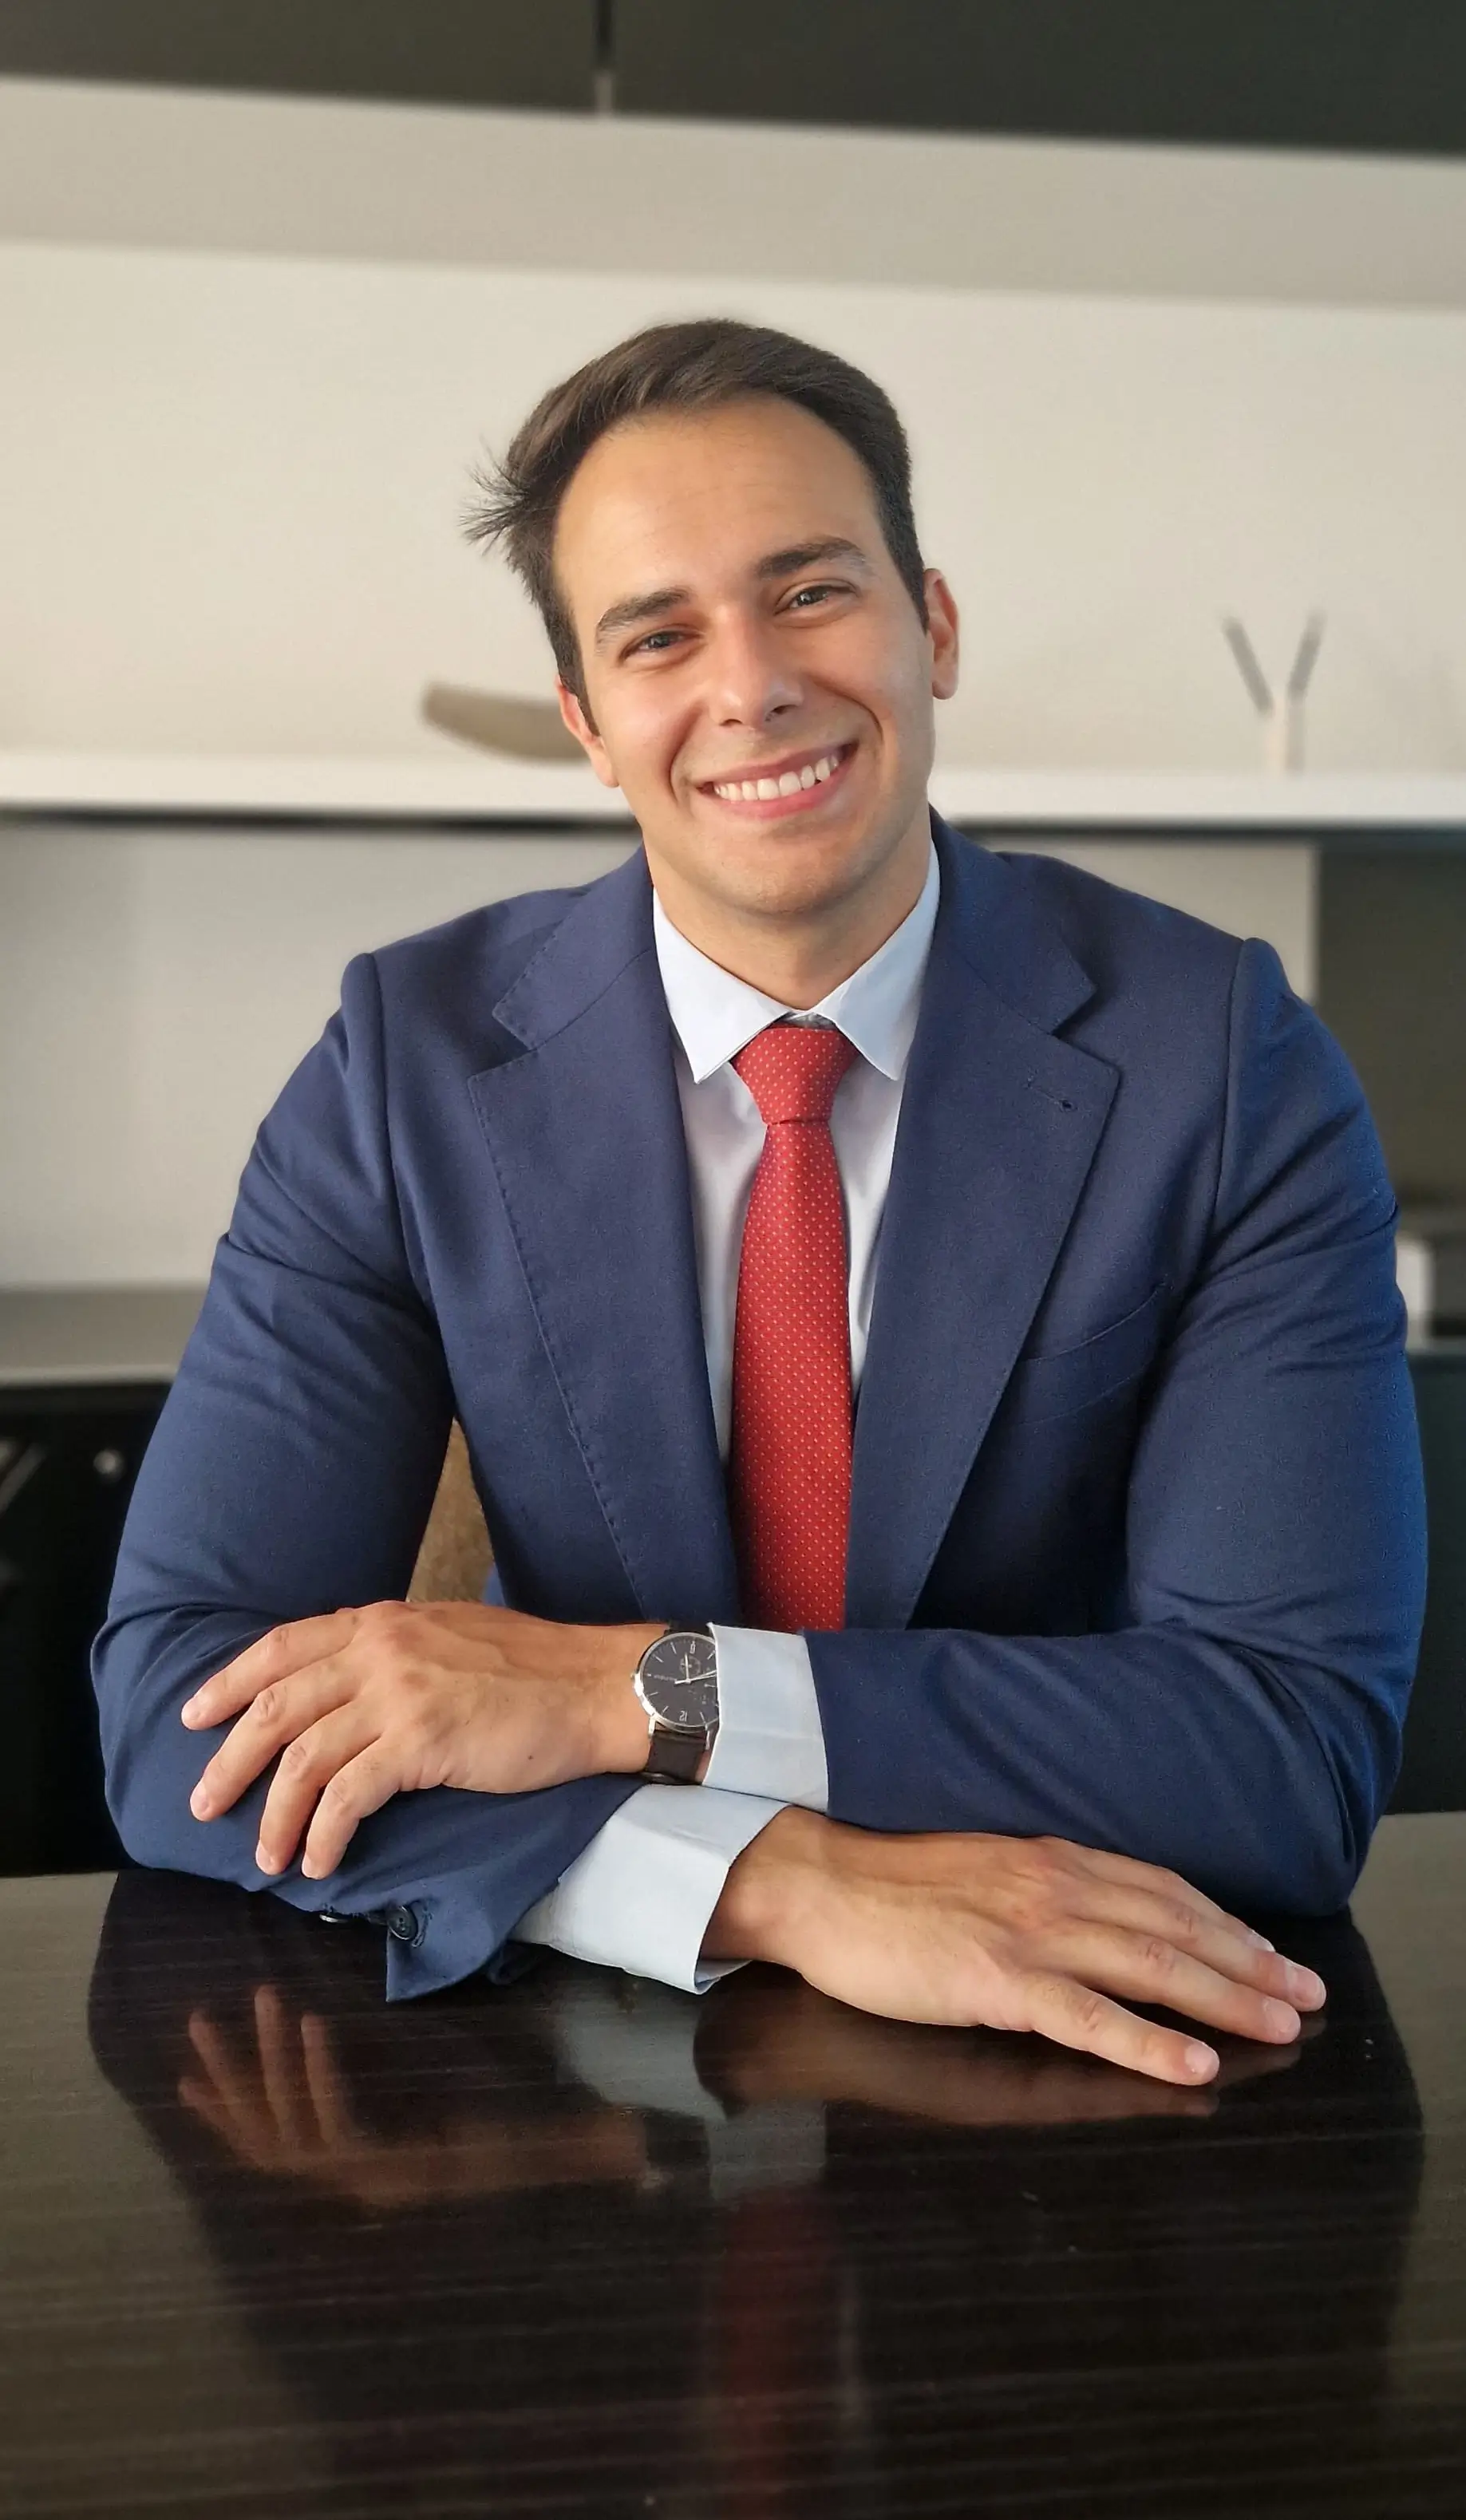
Eduardo Asensio Fernández, asesor financiero certificado EFA en Alicante
Tu patrimonio es el resultado de años de trabajo. Por eso no deberías ponerlo en manos de cualquiera — ni de nadie que quiera venderte algo antes de conocerte.
Soy Eduardo Asensio Fernández, asesor financiero certificado EFA por EFPA España, la acreditación europea que exige formación continua y un código ético. Trabajo en Alicante acompañando a familias, autónomos y empresarios a ordenar su patrimonio con un método sencillo: primero entender tu situación, después construir el plan, y siempre explicártelo todo en un lenguaje que puedas repetir con tus propias palabras. Si no lo entiendes, no lo firmamos.
Certificación EFA · EFPA España
Universidad Politécnica de Valencia
Máster en Business Intelligence · OBS
Miembro de BNI Alicante
Servicios
Otros servicios de asesoramiento financiero en Alicante
La jubilación no se planifica en el vacío: se coordina con cómo inviertes, cómo está organizado tu patrimonio y cómo pasará a los tuyos.
Y todo ello con acompañamiento continuo: tu plan se revisa contigo, año tras año, porque tu vida no se queda quieta — y tu patrimonio tampoco debería.
Preguntas frecuentes sobre planificación de la jubilación en Alicante
Si tu pregunta no está aquí, escríbeme y te respondo personalmente en menos de 24 horas laborables.
¿Cuánto dinero necesito para jubilarme?
No existe una cifra universal: depende de cómo quieras vivir esa etapa, de cuántos años la vivas y de la inflación durante ese periodo. La forma de averiguarlo es calcular tu gasto mensual deseado, restarle la pensión pública estimada y multiplicar la diferencia por los años previstos de jubilación. Ese cálculo lo hacemos juntos en la primera reunión, sin coste.
¿A qué edad me puedo jubilar y cuánto voy a cobrar?
La edad legal de jubilación se ha ido retrasando de forma progresiva hasta situarse en los 67 años en 2027, con la excepción de quienes acrediten carreras de cotización largas, que pueden jubilarse a los 65. La cuantía depende de tu base reguladora y de los años cotizados. La Seguridad Social ofrece un simulador oficial, y en nuestra reunión partimos de tu informe de vida laboral real para trabajar con datos, no con suposiciones.
¿Cuándo debería empezar a planificar mi jubilación?
Cuanto antes, porque el factor más determinante no es cuánto aportas sino durante cuánto tiempo lo haces. Empezar a los treinta permite llegar al mismo objetivo con un esfuerzo mensual muy inferior al que exige empezar a los cincuenta. Dicho esto, nunca es tarde: solo cambia la estrategia y el esfuerzo necesario.
Soy autónomo, ¿cómo afecta eso a mi jubilación?
Los autónomos que han cotizado por bases bajas durante gran parte de su carrera se encuentran con pensiones considerablemente inferiores a sus ingresos en activo. La contrapartida es que tienes control directo sobre tu base de cotización y sobre tu ahorro privado, así que la planificación tiene aquí un impacto especialmente alto. Es uno de los perfiles con los que más trabajo en Alicante.
¿Y si necesito ese dinero antes de jubilarme?
Es una preocupación legítima y hay que resolverla al diseñar el plan, no después. Por eso definimos desde el principio qué parte de tu ahorro debe permanecer accesible y qué parte puede comprometerse a largo plazo. La liquidez se planifica igual que la rentabilidad.
¿Cuánto cuesta el asesoramiento financiero?
La primera reunión es sin coste y sin compromiso. En ella te explico con total transparencia cómo funciona mi remuneración antes de que tomes ninguna decisión. Es una conversación que prefiero tener al principio y de forma clara, no en la letra pequeña.
¿Atiendes en toda la provincia de Alicante?
Sí. Trabajo con clientes de Alicante ciudad, Elche, San Juan, El Campello, Alcoy, Benidorm y Elda, entre otros, con reuniones presenciales o por videollamada según te resulte más cómodo.
¿Hablamos?
Rellena el siguiente formulario y Eduardo Asensio contactará contigo para resolver todas tus dudas sin compromiso.
